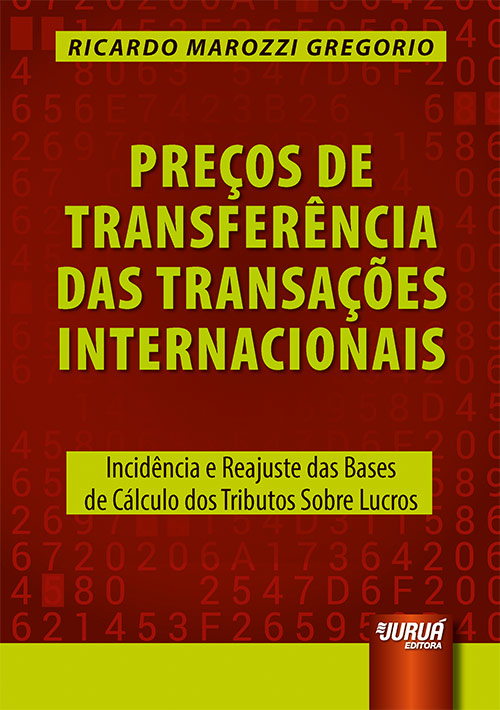
Preços de Transferência das Transações Internacionais - Incidência e Reajuste das Bases de Cálculo dos Tributos Sobre Lucros
Ricardo Marozzi GregorioTambém
disponível
em eBookFolheie
páginasLeia na
Biblioteca
Virtual
Versão digital
* Desconto não cumulativo com outras promoções, incluindo P.A.P., Cliente Fiel e desconto de autores
Ficha técnica
Autor(es): Ricardo Marozzi Gregorio
ISBN v. impressa: 978853628200-8
ISBN v. digital: 978853628269-5
Acabamento: Brochura
Formato: 15,0x21,0 cm
Peso: 295grs.
Número de páginas: 238
Publicado em: 03/09/2018
Área(s): Direito - Tributário; Internacional
Sinopse
A presente obra é apresentada em três capítulos.
O primeiro capítulo introduz o leitor no tema do controle dos preços de transferência. São inicialmente apresentadas algumas noções preliminares e a importância da disciplina no contexto global. Em seguida, é relatada a evolução mais recente do tema nos cenários internacional e brasileiro. Considerando que o padrão arm’s length é o cerne da matéria, os métodos desenvolvidos para a sua apuração são detalhados. Sempre que pertinente, para evidenciar as discrepâncias, são contrapostos em sequência os principais aspectos da metodologia brasileira. Depois, as considerações especiais para o tratamento de temas relevantes são evidenciadas. Nesse ponto, discorre-se acerca dos intangíveis, dos serviços intragrupo, dos acordos de compartilhamento de custos e das reestruturações societárias. Por último, as fundamentais, porém subjetivas, questões envolvendo a análise de comparabilidade e os critérios de escolha do método são discutidas.
O segundo capítulo é reservado para o exame comparativo de como se enfrenta o subjetivismo do controle dos preços de transferência em países da civil law. Primeiramente, são selecionados alguns aspectos subjetivos e países para a pesquisa. Subsequentemente, para cada país escolhido, são desvendados os tratamentos normativo e aplicativo dos aspectos subjetivos selecionados.
Por fim, no terceiro capitulo, é construída a síntese propositiva para o caso brasileiro. Começa-se com um estudo teórico que revela a faceta subjetiva de algumas questões vitais para concluir que a solução do problema investigado já está presente e atuante no direito tributário pátrio. Em seguida, o regime adotado pelo País para o controle dos preços de transferência é efetivamente avaliado e sua eficácia definitivamente refutada. Encaminha-se, assim, para o desfecho esperado com a apresentação de sugestões legislativas idealizadas a partir da experiência internacional.
Autor(es)
RICARDO MAROZZI GREGORIO
Pós-Doutor pela Universidade do Estado do Rio de Janeiro – UERJ. Doutor em Direito Econômico, Financeiro e Tributário pela Universidade de São Paulo – USP. Mestre em Administração Pública pela Fundação Getulio Vargas – FGV/RJ. Auditor-Fiscal da Receita Federal do Brasil. Ex-Conselheiro Titular da 1ª Seção do Conselho Administrativo de Recursos Fiscais – CARF.
Sumário
LISTA DE ABREVIATURAS E SIGLAS, p. 15
INTRODUÇÃO, p. 19
Capítulo 1 O CONTROLE DOS PREÇOS DE TRANSFERÊNCIA, p. 25
1.1 APRESENTAÇÃO, p. 25
1.2 O CENÁRIO INTERNACIONAL, p. 34
1.3 O CENÁRIO BRASILEIRO, p. 45
1.4 OS MÉTODOS DESENVOLVIDOS PARA A APURAÇÃO DO ARM’S LENGTH, p. 51
1.4.1 Os Métodos Transacionais Tradicionais, p. 52
1.4.1.1 O Método CUP e seus correspondentes brasileiros, p. 53
1.4.1.2 O Método resale price e seus correspondentes brasileiros, p. 59
1.4.1.3 O Método cost plus e seus correspondentes brasileiros, p. 65
1.4.2 Os Métodos Transacionais Baseados em Lucros, p. 69
1.4.2.1 Os Métodos TNMM e CPM, p. 70
1.4.2.2 O Método profit split, p. 73
1.5 CONSIDERAÇÕES ESPECIAIS PARA O TRATAMENTO DE TEMAS RELEVANTES, p. 76
1.5.1 Os Intangíveis, p. 77
1.5.2 Os Serviços Intragrupo, p. 84
1.5.3 Os Acordos de Compartilhamento de Custo, p. 88
1.5.4 As Reestruturações Societárias, p. 91
1.6 A ANÁLISE DE COMPARABILIDADE, p. 98
1.7 OS CRITÉRIOS DE ESCOLHA DO MÉTODO, p. 106
Capítulo 2 O SUBJETIVISMO EM PAÍSES DA CIVIL LAW, p. 115
2.1 A SELEÇÃO DOS ASPECTOS SUBJETIVOS E DOS PAÍSES, p. 115
2.2 A ALEMANHA, p. 117
2.3 A ARGENTINA, p. 121
2.4 O CANADÁ, p. 125
2.5 A COLÔMBIA, p. 127
2.6 A ESPANHA, p. 131
2.7 A FRANÇA, p. 134
2.8 A ITÁLIA, p. 137
2.9 O MÉXICO, p. 140
Capítulo 3 A SÍNTESE PROPOSITIVA PARA O CASO BRASILEIRO, p. 143
3.1 O SUBJETIVISMO NO DIREITO TRIBUTÁRIO BRASILEIRO, p. 143
3.2 A AVALIAÇÃO DO CONTROLE BRASILEIRO, p. 178
3.3 SUGESTÕES LEGISLATIVAS A PARTIR DA EXPERIÊNCIA INTERNACIONAL, p. 197
CONCLUSÃO, p. 217
REFERÊNCIAS, p. 221
Índice alfabético
A
- Abreviatura. Lista de abreviaturas e siglas, p. 15
- Acordos de compartilhamento de custo, p. 88
- Análise de comparabilidade, p. 98
- Arm’s length. Preços de transferência. Métodos desenvolvidos para a apuração do arm’s length, p. 51
- Arm’s length. Preços de transferência. Métodos desenvolvidos para a apuração do arm’s length. Método CUP e seus correspondentes brasileiros, p. 53
- Arm’s length. Preços de transferência. Métodos desenvolvidos para a apuração do arm’s length. Método cost plus e seus correspondentes brasileiros, p. 65
- Arm’s length. Preços de transferência. Métodos desenvolvidos para a apuração do arm’s length. Método profit split, p. 73
- Arm’s length. Preços de transferência. Métodos desenvolvidos para a apuração do arm’s length. Método resale price e seus correspondentes brasileiros, p. 59
- Arm’s length. Preços de transferência. Métodos desenvolvidos para a apuração do arm’s length. Métodos TNMM e CPM, p. 70
- Arm’s length. Preços de transferência. Métodos desenvolvidos para a apuração do arm’s length. Métodos transacionais baseados em lucros, p. 69
- Arm’s length. Preços de transferência. Métodos desenvolvidos para a apuração do arm’s length. Métodos transacionais tradicionais, p. 52
- Avaliação do controle brasileiro, p. 178
C
- Caso brasileiro. Síntese propositiva para o caso brasileiro, p. 143
- Civil law. Subjetivismo em países da civil law, p. 115
- Comparabilidade. Análise de comparabilidade, p. 98
- Compartilhamento de custo. Acordos, p. 88
- Conclusão, p. 217
- Considerações especiais para o tratamento de temas relevantes, p. 76
- Controle brasileiro. Avaliação do controle brasileiro, p. 178
- Controle dos preços de transferência, p. 25
- Critérios de escolha do método, p. 106
D
- Direito tributário brasileiro. Subjetivismo no direito tributário brasileiro, p. 143
E
- Experiência internacional. Sugestões legislativas a partir da experiência internacional, p. 197
I
- Intangíveis, p. 77
- Introdução, p. 19
L
- Lista de abreviaturas e siglas, p. 15
M
- Método. Critérios de escolha do método, p. 106
P
- Preços de transferência. Cenário brasileiro, p. 45
- Preços de transferência. Cenário internacional, p. 34
- Preços de transferência. Controle. Apresentação, p. 25
- Preços de transferência. Métodos desenvolvidos para a apuração do arm’s length, p. 51
- Preços de transferência. Controle, p. 25
R
- Reestruturações societárias, p. 91
- Referências, p. 221
S
- Seleção dos aspectos subjetivos e dos países, p. 115
- Serviços intragrupo, p. 84
- Sigla. Lista de abreviaturas e siglas, p. 15
- Síntese propositiva para o caso brasileiro, p. 143
- Sociedade. Reestruturações societárias, p. 91
- Subjetivismo em países da civil law, p. 115
- Subjetivismo no direito tributário brasileiro, p. 143
- Subjetivismo. Seleção dos aspectos subjetivos e dos países, p. 115
- Subjetivismo. Seleção dos aspectos subjetivos e dos países. Alemanha, p. 117
- Subjetivismo. Seleção dos aspectos subjetivos e dos países. Argentina, p. 121
- Subjetivismo. Seleção dos aspectos subjetivos e dos países. Canadá, p. 125
- Subjetivismo. Seleção dos aspectos subjetivos e dos países. Colômbia, p. 127
- Subjetivismo. Seleção dos aspectos subjetivos e dos países. Espanha, p. 131
- Subjetivismo. Seleção dos aspectos subjetivos e dos países. França, p. 134
- Subjetivismo. Seleção dos aspectos subjetivos e dos países. Itália, p. 137
- Subjetivismo. Seleção dos aspectos subjetivos e dos países. México, p. 140
- Sugestões legislativas a partir da experiência internacional, p. 197
T
- Temas relevantes. Considerações especiais para o tratamento de temas relevantes, p. 76
Versão Digital (eBook)
Para leitura em aplicativo exclusivo da Juruá Editora - Juruá eBooks - para Smartphones e Tablets rodando iOS e Android. Não compatível KINDLE, LEV, KOBO e outros e-Readers.
Disponível para as plataformas:
 Android 15 ou posterior
 iOS 18 ou posterior
Em computadores a leitura é apenas online e sem recursos de favoritos e anotações;
Não permite download do livro em formato PDF;
Não permite a impressão e cópia do conteúdo.
Compra apenas via site da Juruá Editora.
Recomendações
ICMS
Coordenador: Luiz Alberto Pereira FilhoISBN: 853620828-7Páginas: 246Publicado em: 28/10/2004Versão impressa
de R$ 99,90* porR$ 94,91em 3x de R$ 31,64Adicionar aocarrinho

Combating Corruption and Money Laundering in Brics Countries
Editors: Maria Lucia L. M. Padua Lima, Paulo Clarindo GoldschmidtISBN: 978853629305-9Páginas: 196Publicado em: 24/01/2020Versão impressa
de R$ 109,90* porR$ 104,41em 4x de R$ 26,10Adicionar aocarrinho
Versão digital
de R$ 77,70* porR$ 73,82em 2x de R$ 36,91Adicionar eBookao carrinho
La Protection des Personnes Âgées
Ana Paula Ariston Barion PeresISBN: 978853621625-6Páginas: 122Publicado em: 02/07/2007Versão impressa
de R$ 69,90* porR$ 66,41em 2x de R$ 33,20Adicionar aocarrinho
Versão digital
de R$ 49,90* porR$ 47,41 Adicionar eBookao carrinho
Fiscalização Tributária - Prerrogativas e Limites
2ª Edição Revista, Ampliada e AtualizadaReginaldo de FrançaISBN: 978853623596-7Páginas: 312Publicado em: 13/01/2012Versão impressa
de R$ 149,90* porR$ 142,41em 5x de R$ 28,48Adicionar aocarrinho